
現代のビジネス環境において、財務データは企業の意思決定を左右する極めて重要な資産となっています。
膨大なトランザクションデータから価値ある洞察を引き出すためには、表計算ソフトによる手作業の集計だけでは限界があります。
特に2026年現在のデータドリブン経営においては、膨大な会計データを直接操作できるSQLのスキルが財務担当者にも強く求められています。
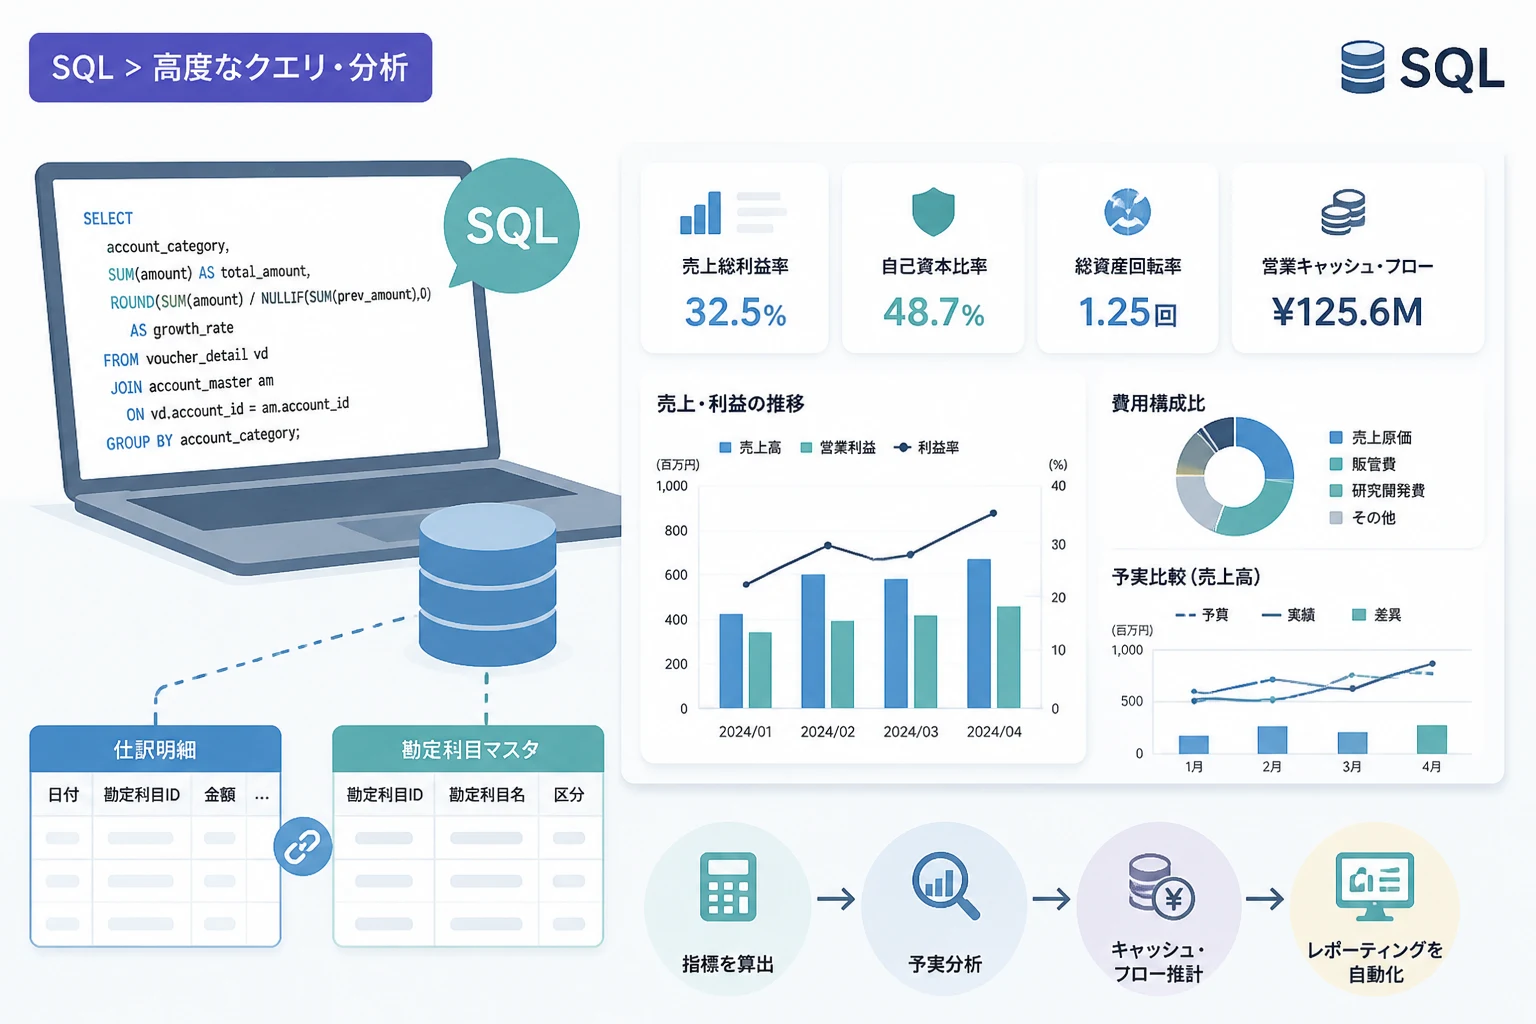
本記事では、SQLを用いて財務分析を効率化するための具体的なクエリ手法や、レポーティングを自動化するための実践的なアプローチについて詳しく説明します。
財務分析でSQLを活用する意義と2026年のトレンド
財務分析におけるSQLの活用は、単なる作業の高速化に留まらず、データの正確性と再現性を担保する重要な手段となります。
近年のクラウドデータウェアハウスの普及により、会計システムや販売管理システムのデータを直接、大規模に分析することが容易になりました。
SQLを利用することで、数百万件を超える仕訳データから特定の指標を数秒で抽出することが可能になります。
また、分析プロセスをクエリとして保存しておくことで、属人化を防ぎ、毎月の決算業務を効率化できるメリットがあります。
2026年のトレンドとしては、AIによる自然言語クエリ生成が進化していますが、その基盤となるデータ構造の理解と正確なSQL記述能力は依然として専門性の核となっています。
財務諸表の数値を掘り下げて原因を特定する「ドリルダウン分析」においても、SQLの柔軟性は非常に強力な武器となります。
財務データ分析のためのデータベース設計
SQLで効率的に分析を行うためには、まず基となるデータの構造を理解し、分析しやすい形で整理しておく必要があります。
勘定科目マスタと仕訳データの紐付け
財務分析の基本は、日々の仕訳データ(トランザクション)と勘定科目マスタを結合することから始まります。
一般的に、以下のようなテーブル構造が用いられます。
| テーブル名 | 主なカラム名 | 役割 |
|---|---|---|
transactions | id, date, account_id, amount, description | 日々の仕訳明細を記録する |
accounts | account_id, account_name, category, sub_category | 勘定科目の属性(資産・負債・純資産・収益・費用)を管理する |
これらのテーブルを適切にJOINすることで、科目ごとの合計値や期間比較が容易になります。
特に、「売上高」「売上原価」「販売費及び一般管理費」といった階層構造をマスタ側で定義しておくことが、クエリを簡潔にするコツです。
収益性指標を算出するSQLの実践手法
財務分析の第一歩は、企業の稼ぐ力を示す収益性指標を算出することです。
売上高利益率やROE(自己資本利益率)などの指標を、SQLを使って動的に計算する方法を見ていきましょう。
売上総利益と営業利益の算出クエリ
損益計算書(P/L)の主要な項目を計算するためには、CASE文を用いて勘定科目カテゴリごとに集計を行います。
以下のクエリは、特定の期間における売上高、売上総利益、営業利益を一度に算出する例です。
-- 2025年度の損益計算書項目を算出する
SELECT
    SUM(CASE WHEN a.category = 'Revenue' THEN t.amount ELSE 0 END) AS total_revenue,
    SUM(CASE WHEN a.category = 'Revenue' THEN t.amount
             WHEN a.category = 'COGS' THEN -t.amount ELSE 0 END) AS gross_profit,
    SUM(CASE WHEN a.category = 'Revenue' THEN t.amount
             WHEN a.category = 'COGS' THEN -t.amount
             WHEN a.category = 'SG&A' THEN -t.amount ELSE 0 END) AS operating_income
FROM
    transactions t
JOIN
    accounts a ON t.account_id = a.account_id
WHERE
t.date BETWEEN '2025-01-01' AND '2025-12-31';total_revenue | gross_profit | operating_income
--------------+--------------+-----------------
150,000,000 | 60,000,000 | 15,000,000このように、一つのクエリで複数の利益階層を定義することで、レポーティングのスピードが格段に向上します。
利益率を求める場合は、これらの集計値をさらに除算することで算出可能です。
時系列での利益率推移の分析
単一期間の分析だけでなく、月次推移を追うことも重要です。
GROUP BY句を用いて月ごとに集計し、ウィンドウ関数を組み合わせることで前月比などの変化を捉えることができます。
Window関数を活用すれば、過去のトレンドとの比較が容易になり、異常値の早期発見に繋がります。
安全性指標と効率性指標のクエリ構築
収益性だけでなく、企業の財務健全性を示す安全性指標や、資産の活用度を示す効率性指標の算出も欠かせません。
流動比率による短期支払能力の評価
流動比率は「流動資産 ÷ 流動負債 × 100」で算出され、企業の短期的な支払い能力を示します。
貸借対照表(B/S)項目を対象とするため、特定の時点(決算日など)での残高を集計する必要があります。
-- 特定時点の流動比率を算出する
WITH balance_sheet AS (
    SELECT
        a.sub_category,
        SUM(t.amount) AS balance
    FROM
        transactions t
    JOIN
        accounts a ON t.account_id = a.account_id
    WHERE
        t.date <= '2025-12-31'
    GROUP BY
        a.sub_category
)
SELECT
    (SELECT balance FROM balance_sheet WHERE sub_category = 'Current Assets') /
(SELECT balance FROM balance_sheet WHERE sub_category = 'Current Liabilities') * 100 AS current_ratio;current_ratio
--------------
155.42この数値が100%を下回っている場合、短期的な資金繰りにリスクがある可能性を示唆します。
SQLであれば、複数の子会社のデータを統合して連結流動比率を算出することも容易です。
総資産回転率による効率性の測定
効率性分析では、投入した資産がどれだけの売上を生んでいるかを測定します。
総資産回転率は「売上高 ÷ 総資産」で計算されますが、総資産は期首と期末の平均値を用いるのが一般的です。
SQLのUNION ALLやサブクエリを駆使することで、期首残高と期末残高を同時に取得し、平均値を計算する処理も自動化できます。
キャッシュ・フロー分析と予実差分析への応用
利益だけでなく、現金の動きを把握するキャッシュ・フロー分析は、倒産リスクを回避するために不可欠です。
間接法による営業キャッシュ・フローの推計
SQLを用いて、税引前当期純利益から非現金項目(減価償却費など)を調整し、営業キャッシュ・フローを推計することができます。
仕訳データに含まれる「減価償却費」などの特定の科目コードを指定して集計を行うことで、帳票作成の時間を大幅に短縮できます。
キャッシュ・フローの変動要因を特定するために、特定の金額以上の取引を抽出するクエリも有効です。
予算対実績分析(予実分析)の自動化
多くの企業において、予算データは別のシステムやスプレッドシートで管理されています。
これらの予算データをデータベースにインポートし、実績データと外部結合(LEFT JOIN)させることで、予実差をリアルタイムに把握できます。
-- 予算と実績を比較して差異を算出する
SELECT
    b.month,
    b.budget_amount,
    COALESCE(r.actual_amount, 0) AS actual_amount,
    COALESCE(r.actual_amount, 0) - b.budget_amount AS variance,
    (COALESCE(r.actual_amount, 0) / b.budget_amount) * 100 AS achievement_rate
FROM
    budget_data b
LEFT JOIN (
    SELECT
        DATE_TRUNC('month', date) AS month,
        SUM(amount) AS actual_amount
    FROM
        transactions
    WHERE
        account_id = 'SALES_001'
    GROUP BY 1
) r ON b.month = r.month;COALESCE関数を使用することで、実績がまだ発生していない月でもNULLにならずに0として計算できるため、正確な比較が可能になります。
レポーティング自動化のためのベストプラクティス
SQLで抽出した結果を、どのようにレポーティングに活かすかが重要です。
BIツールとの連携
現代の財務分析では、SQLの結果をBIツール(Tableau, Power BI, Lookerなど)に直接流し込むのが一般的です。
BIツール側で複雑な計算を行うよりも、SQL側で「分析用ビュー(View)」を作成しておくことで、表示速度が向上し、数値の定義も統一されます。
ビューを作成しておけば、ユーザーはSQLの知識がなくても、常に最新の財務指標を確認できるようになります。
クエリのパフォーマンス最適化
数年分の仕訳データを分析する場合、クエリの実行速度が低下することがあります。
日付カラムにインデックスを貼る、パーティショニングを活用する、といったデータベースエンジニアリングの視点を持つことも、快適な分析環境を維持するために必要です。
特に大量のJOINが発生する財務分析では、中間テーブル(Summary Table)を事前に作成しておく手法が効果的です。
まとめ
SQLを活用した財務分析は、2026年のビジネスシーンにおいて、迅速かつ正確な経営判断を下すための強力な武器となります。
基本的な収益性指標の算出から、安全性・効率性の分析、さらには予実管理まで、SQLを駆使することで財務業務のあり方は劇的に変化します。
本記事で紹介したクエリ手法やデータ構造の考え方を参考に、自社のデータ活用環境を整備してみてはいかがでしょうか。
データの海から価値ある真実を導き出す能力は、これからの時代の財務プロフェッショナルにとって、最も価値のあるスキルの一つとなるはずです。
まずは身近な仕訳データの集計からSQLの実践を始め、徐々に高度なレポーティングの自動化へとステップアップしていくことをお勧めします。