
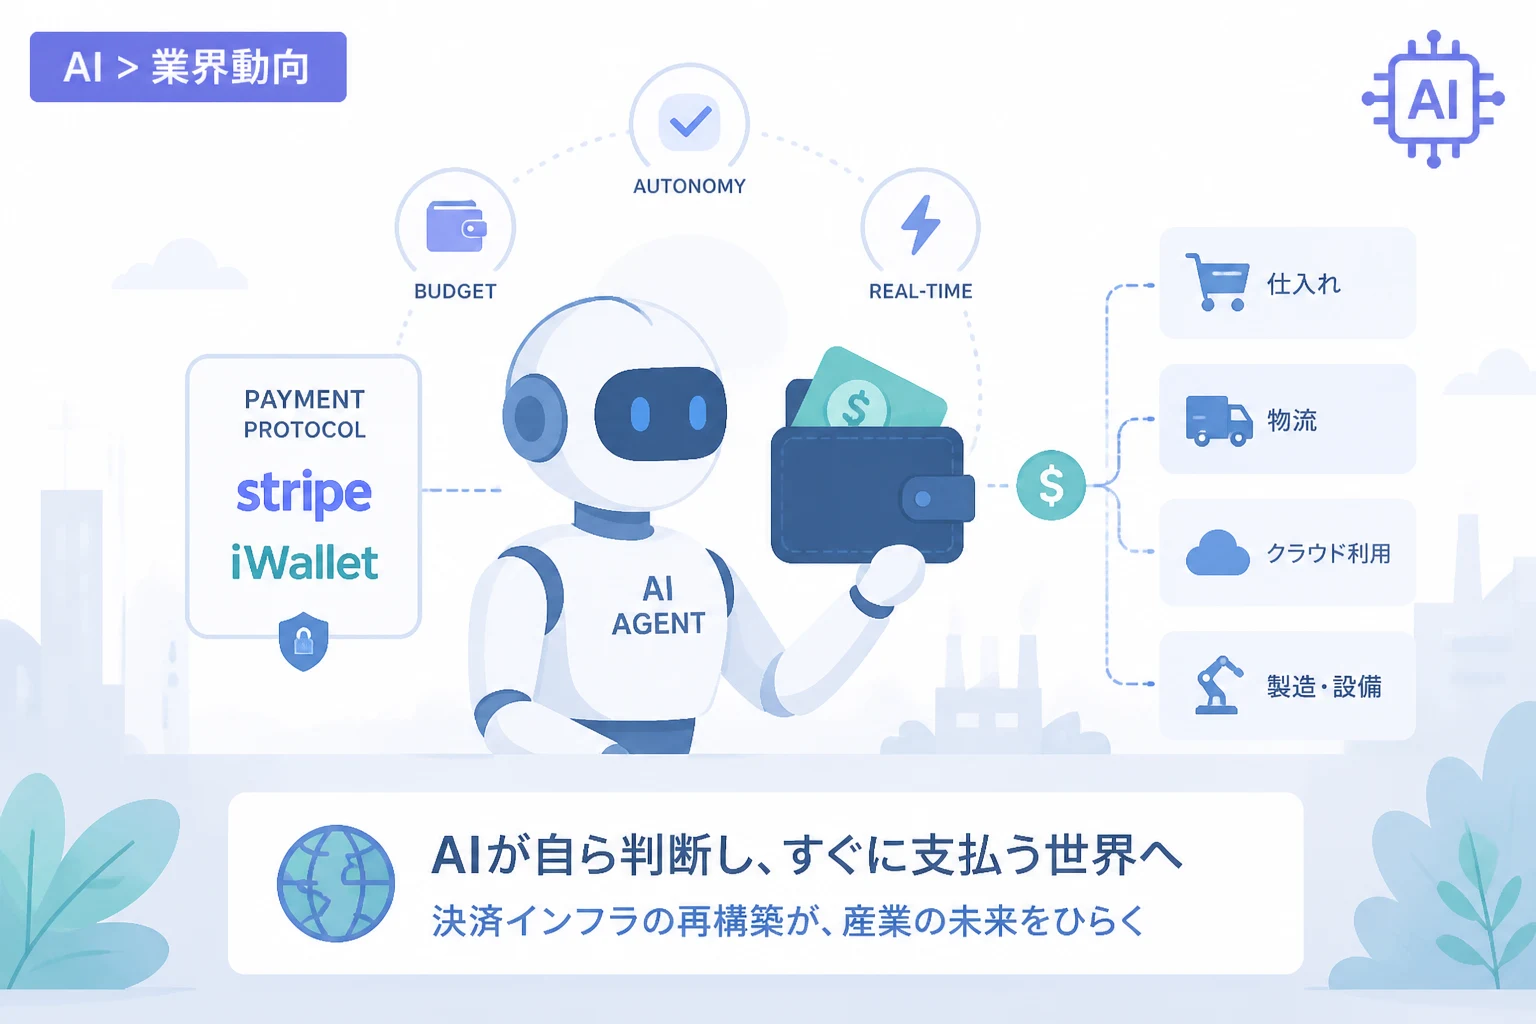
AIは今、単なる情報処理のツールから、自律的に意思決定を行い、実行までを完結させる「エージェント」へと進化を遂げています。
これまでのAIエージェントは、人間に代わってスケジュールを調整したり、テキストを生成したりすることを得意としてきましたが、経済的な活動、すなわち「自ら支払いを行う」というステップにおいては、既存の金融インフラが大きな壁となっていました。
この課題を解決するために、決済大手のStripeとフィンテックの革新者であるiWalletが、AIエージェント専用の決済レールを構築するための新たなプロトコルを発表しました。
本記事では、人間中心の決済システムがいかにして機械中心のシステムへと再構築されようとしているのか、その深部を解説します。
人間中心の決済インフラがAIのボトルネックになる理由
現在の決済システムは、あらゆる場面で「人間が介在すること」を前提として設計されています。
例えば、クレジットカードの発行には厳格な本人確認(KYC)が必要であり、決済時には人間がUIを操作して情報を入力し、最終的な承認ボタンをクリックしなければなりません。
しかし、AIエージェントが自律的にクラウドコンピューティングのリソースを購入したり、複数のAPIサービスを組み合わせて独自のソリューションを提供したりする場合、この人間による承認プロセスが致命的な遅延を生みます。
「AIが自律的に動き続けたいのに、決済のたびに人間がキーボードを叩かなければならない」という現状は、エージェント経済の成長を阻む最大の要因となっています。
既存システムにおける3つの大きな壁
AIエージェントが直面している具体的な壁は、大きく分けて以下の3点に集約されます。
- アイデンティティの欠如:金融機関は「誰が」支払っているかを特定する必要がありますが、AIエージェント自身は法的主体ではないため、口座の所有権や責任の所在が曖昧になります。
- UI依存の決済フロー:多くの決済フォームはスクレイピングや自動化を排除するように設計されており、プログラムが直接アクセスして決済を完了させるのが困難です。
- 不正検知アルゴリズム:従来の不正検知システムは「人間らしい行動パターン」を学習しているため、機械による超高速かつ大量のトランザクションを異常検知してブロックしてしまいます。
決済層を自動化する「Machine Payments Protocol (MPP)」
StripeとTempoが共同で開発した「Machine Payments Protocol (MPP)」は、この問題の第一段階、つまり「トランザクションそのもの」をプログラム可能にすることを目指しています。
MPPは、AIエージェントがサービス提供者に対してリソースを要求し、支払いを承認し、決済を完了させるための一連の標準化された手順を定義します。
このプロトコルの画期的な点は、既存のStripeインフラを活用しながらも、ステーブルコインなどのデジタルネイティブな通貨をサポートしている点にあります。
ステーブルコインは、従来の銀行ネットワークの制約を受けずに24時間365日即時決済が可能であるため、AIエージェント同士の高速な取引に非常に適しています。
MPPによる決済リクエストの構造例
AIエージェントがAPI経由で決済を要求する際、以下のような構造化されたデータがやり取りされます。
{
  /* AIエージェントによる自動支払いリクエストの例 */
  "payment_request": {
    "agent_id": "agent_alpha_001",
    "provider_id": "gpu_cloud_service_z",
    "amount": 50.00,
    "currency": "usd_stablecoin",
    "auth_token": "mpp_standard_token_v1_secure",
    "conditions": {
      "max_limit": 100.00,
      "expiration": "2026-05-10T00:00:00Z"
    }
  }
}{
"status": "success",
"transaction_id": "tx_987654321",
"settlement_time": "0.5s",
"message": "Payment authorized by Agent and settled via MPP."
}このように、人間を介在させずに「条件付きの承認」を事前に定義しておくことで、AIは自律的に予算を管理しながら経済活動を継続できるようになります。
清算層を革新する「Autonomous Settlement Protocol (ASP)」
StripeのMPPが「支払いの瞬間」を解決するのに対し、フィンテックスタートアップのiWalletが提唱する「Autonomous Settlement Protocol (ASP)」は、その後の「清算(セトルメント)」に焦点を当てています。
清算とは、回収した資金を適切な関係者に分配するプロセスを指しますが、これは特に物理的なサービスが絡む業界において極めて複雑です。
例えば、家庭のエアコン修理を考えてみましょう。
1つの修理案件には、部品メーカー、地域代理店、施工業者、さらにはローンの融資会社や自治体の補助金プログラムなど、多くの利害関係者が関わっています。
現在、これらの関係者への支払分配は、手動の請求書発行やスプレッドシート管理によって数週間かけて行われています。
実世界のイベントと連動する自動清算
iWalletのASPは、AIエージェントが「物理的な完了イベント」を確認することをトリガーに、即座に多者間の資金分配を実行します。
具体的には、IoT機器から送信される稼働データや、業者がアップロードした施工完了写真のAI解析結果を利用します。
「修理が正しく完了した」という客観的な事実をAIが検証した瞬間に、関係者全員の口座へ適切な金額が自動的に振り込まれるのです。
これにより、事務コストが劇的に削減されるだけでなく、中小企業のキャッシュフローが大幅に改善されるというメリットがあります。
AI決済の普及に向けた技術的・規制的課題
AIエージェントによる決済が一般的になるためには、まだ解決すべきエンジニアリング上の課題が残されています。
まず、「AIエージェントの責任能力」をどう定義するかという問題です。
エージェントがバグによって誤った注文を大量に出してしまった場合や、悪意のあるプロンプトインジェクションによって不正な送金を指示された場合、その損失を誰が負担するのかを明確にする必要があります。
また、各国の金融規制も大きな障壁となります。
自動化された資金分配は、多くの法域で「資金移動業」の免許が必要な行為とみなされる可能性が高いためです。
人間とAIのハイブリッドな信頼モデル
現時点では、完全にAIに全権を委ねるのではなく、以下の表のような段階的なアプローチが現実的であると考えられています。
| 機能 | 従来(人間中心) | 過渡期(ハイブリッド) | 未来(完全自律型) |
|---|---|---|---|
| 承認プロセス | 人間が都度承認 | 人間が事前に枠を設定 | AIが予算内で自律判断 |
| アイデンティティ | 個人の身分証明 | 親アカウントに紐付く子ID | AI固有のデジタルID |
| 決済スピード | 数分〜数日(手動) | 数秒(API連携) | ミリ秒(プロトコル直結) |
| 検証方法 | 書類・目視 | AIによる一部自動検証 | IoTとAIの相互検証 |
まとめ
StripeのMPPとiWalletのASPは、それぞれ決済の「実行」と「分配」という異なるレイヤーから、AIエージェント時代のインフラを再定義しようとしています。
これまでは、ソフトウェアが人間のお金を使う際には常に「許可」が必要でしたが、これからはソフトウェアが「自らの判断」でお金を動かすことが当たり前の時代になります。
この変化は、単に決済が便利になるというレベルにとどまらず、あらゆる産業のサプライチェーンやビジネスモデルを根本から変える可能性を秘めています。
AIエージェントが自律的な経済主体として「財布」を持つ未来は、もうすぐそこまで来ています。
開発者や経営者は、この新しい「マシン・コマース」の波に乗り遅れないよう、今から準備を始めるべきでしょう。